Infos zur Beitragsanpassung
Unser Ziel ist es, Ihnen alle notwendigen Details zu erklären und Ihnen dabei zu helfen, die Gründe und Auswirkungen einer Beitragsanpassung nachzuvollziehen.
Die für die Alternativangebote geltenden Tarifbedingungen sowie allgemeinen Versicherungsbedingungen finden Sie hier:
Die Medizin hat sich in den vergangenen Jahren stark weiterentwickelt. Viele Erkrankungen können heute früher erkannt, gezielter behandelt und schonender therapiert werden als noch vor einigen Jahren. Moderne Operationsverfahren, innovative Medikamente und verbesserte Diagnostik tragen dazu bei, die Behandlungsqualität und Patientenversorgung stetig zu verbessern.
Von diesen Entwicklungen profitieren unsere Versicherten direkt. Sie erhalten Zugang zu einer modernen und leistungsfähigen medizinischen Versorgung, wenn sie diese benötigen.
Gleichzeitig steigt mit dem medizinischen Fortschritt auch der Aufwand im Gesundheitswesen. Hochqualifizierte Fachkräfte, moderne Medizintechnik, neue Behandlungsmethoden, hohe Qualitätsstandards und spezialisierte Versorgungsstrukturen verursachen zunehmend höhere Kosten.
Diese Entwicklung betrifft die gesamte Krankenversicherung, sowohl die gesetzliche Krankenversicherung (GKV) als auch die private Krankenversicherung (PKV).
Kostenentwicklung in Krankenhäusern
Ein Beispiel für diese Entwicklung sind stationäre Behandlungen im Krankenhaus. Viele Leistungen werden dort über sogenannte Fallpauschalen abgerechnet. Dabei handelt es sich um festgelegte Vergütungen für bestimmte Behandlungen, die den medizinischen Aufwand einer Versorgung abbilden.
Die Entwicklung dieser Fallpauschalen zeigt, wie sich die Kosten moderner Medizin in den vergangenen Jahren verändert haben.
| Behandlung | Fallpauschale 2020 | Fallpauschale 2025 | Veränderung | Steigerung |
|---|---|---|---|---|
| Blinddarmoperation | 3.835,00€ | 4.736,63 | 901,64 € | 24 % |
| Bandscheiben-OP | 5.100,44 € | 6.383,85 € | 1.283,40 € | 25 % |
| Hüftprothese | 6.120,44 € | 7.123,26 € | 1.002,82 € | 16 % |
| Knieprothese | 6.262,27 € | 7.361,84 € | 1.099,57 € | 18 % |
Hinweis: Die genannten Beträge dienen der Veranschaulichung typischer Kostenentwicklungen im stationären Bereich. Die tatsächlichen Kosten einer Behandlung können je nach Diagnose, Behandlungsverlauf und Krankenhaus variieren.
Warum ist das für die PKV wichtig?
Die PKV gibt ein Leistungsversprechen: Wenn Versicherte medizinische Hilfe benötigen, sollen die vertraglich vereinbarten Leistungen zuverlässig finanziert werden können. Dieses Versprechen gilt nicht nur heute, sondern auch in Zukunft.
Damit dies langfristig möglich bleibt, sind private Krankenversicherungen verpflichtet die Beiträge regelmäßig zu überprüfen. Eine Beitragsanpassung erfolgt daher nicht zum Selbstzweck. Sie soll sicherstellen, dass die vereinbarten Leistungen auch künftig in vollem Umfang zur Verfügung stehen und die Finanzierung Ihres Versicherungsschutzes langfristig gesichert bleibt.
Kurz gesagt: Die Beiträge werden angepasst, damit Ihr Versicherungsschutz auch morgen noch das leisten kann, was er Ihnen heute verspricht.
Welche Vorteile bietet mir die private Krankenversicherung bei der SDK?
Die Entscheidung für die PKV sollte nicht allein vom Beitrag abhängig gemacht werden. Entscheidend ist vor allem die Qualität und der Umfang der medizinischen Versorgung und zwar in allen Lebenslagen. Bei der SDK profitieren Sie von einem leistungsstarken Gesundheitsschutz auf hohem Niveau:
- Individueller Versicherungsschutz, passend zu Ihren persönlichen Bedürfnissen
- Freie Arztwahl und schnelle Termine, ohne Überweisungspflicht
- Zugang zu moderner Medizin und innovativen Behandlungsmethoden
- Hochwertige Arzneimittel nach medizinischem Bedarf
- Erweiterte Vorsorge- und Präventionsleistungen
- Langfristige Stabilität durch Alterungsrückstellungen
- Verlässliche, garantierte Leistungen, die nicht einseitig gekürzt werden
Unser Ziel ist es, Ihnen auch zukünftig eine hochwertige, moderne und verlässliche Gesundheitsversorgung zu sichern. Damit Sie sich darauf verlassen können, dass Ihr Versicherungsschutz genau dann für Sie da ist, wenn Sie ihn brauchen.
Achtung bei Wechselangeboten
Achtung bei Wechselangeboten
Warum Sie bei sogenannten „Beitragsoptimierern“ bzw. Wechselangeboten von Dritten besonders misstrauisch sein sollten, das lesen Sie hier:
Der Vergleich: Gesetzlich oder Privat
Eine Beitragsanpassung kann verständlicherweise Anlass sein, den eigenen Versicherungsschutz neu zu bewerten. Um eine fundierte Entscheidung treffen zu können, lohnt sich ein Blick auf die wesentlichen Unterschiede zwischen GKV und PKV. Denn neben dem Beitrag spielen auch Leistungen, Flexibilität und die zukünftige Absicherung eine entscheidende Rolle.
Was ist der Unterschied zwischen der GKV und der PKV?
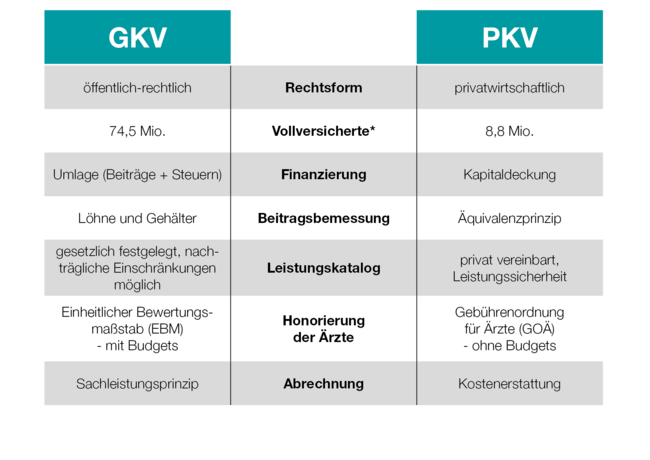
Was ist der Unterschied zwischen der GKV und der PKV?
Die GKV und die PKV unterscheiden sich z.B. in der Rechtsform, der Finanzierung, aber auch in den Leistungen und Beiträgen.
Die Leistungen der GKV sind gesetzlich festgelegt und für alle Versicherten gleich. Unterschiede gibt es jedoch bei den Zusatzleistungen, die die Krankenkassen selbst festlegen können.
In der PKV können die Leistungen individuell vereinbart werden, von Basisleistungen bis hin zu umfangreichen Zusatzleistungen (z. B. Chefarztbehandlung, Einbettzimmer im Krankenhaus). Die Beiträge in der GKV sind einkommensabhängig und werden prozentual vom Bruttoeinkommen berechnet. Sie sind bis zur Beitragsbemessungsgrenze zu zahlen. Bei Arbeitnehmern beteiligt sich der Arbeitgeber an den Beiträgen. Bei privat Krankenversicherten sind die Beiträge einkommensunabhängig. Sie richten sich nach dem gewünschten Leistungsumfang, dem Alter und dem Gesundheitszustand bei Vertragsschluss. Auch privat versicherte Arbeitnehmer erhalten von Ihrem Arbeitgeber einen Zuschuss zu ihrer Kranken- und Pflegepflichtversicherung.
Beitragsentwicklung der GKV und PKV
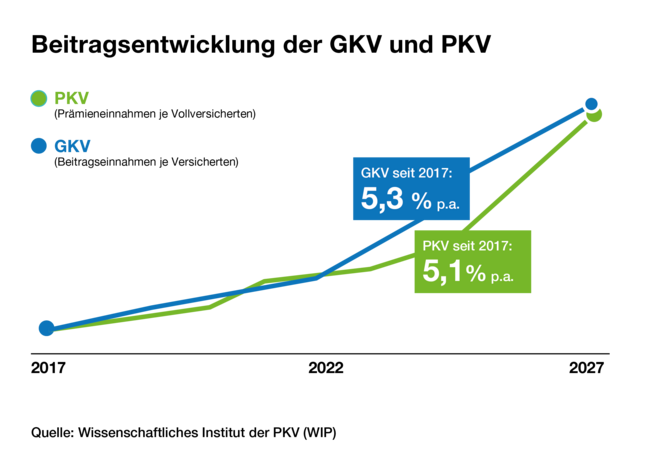
Beitragsentwicklung der GKV und PKV
Die Beiträge zur Krankenversicherung steigen grundsätzlich, weil die Behandlungskosten im Gesundheitssystem ständig steigen. Dies gilt sowohl für die PKV als auch für die GKV.
Betrachtet man die langfristige Entwicklung der GKV- und PKV-Beiträge, so zeigt sich, dass die Steigerungen nahe beieinander liegen. Zwischen 2017 und 2027 sind die Beiträge in der GKV um durchschnittlich 5,3 Prozent gestiegen, in der PKV um 5,1 Prozent.
FAQ
Warum gibt es überhaupt eine Beitragsanpassung? Warum erhöhen sich Beiträge auf einmal so stark? Wie hängt das mit den Zinsen zusammen?
Eine Beitragsanpassung hat viele rechtliche bzw. regulatorische Hintergründe, die wir Ihnen im Folgenden versuchen, bestmöglich zu erläutern.
Beitragsanpassung und Beitragsentwicklung
Die Beiträge in der privaten Krankenversicherung müssen einmal jährlich überprüft werden. Eine Anpassung ist nur unter bestimmten gesetzlichen Voraussetzungen zulässig.
Sie kommt dann in Betracht, wenn die tatsächlichen Leistungsausgaben dauerhaft von den ursprünglich kalkulierten Werten abweichen oder sich die Lebenserwartung anders entwickelt als bei der Kalkulation angenommen.
Jede Beitragsanpassung bedarf zudem der Zustimmung eines unabhängigen mathematischen Treuhänders. Dadurch wird sichergestellt, dass die Anpassung nach den gesetzlichen Vorgaben erfolgt.
Die rechtlichen Grundlagen hierfür finden sich insbesondere in § 155 Versicherungsaufsichtsgesetz (VAG).
Auch in der privaten Krankenversicherung werden die Leistungsausgaben eines Versichertenkollektivs gemeinsam finanziert. Das heißt, die Beiträge aller Versicherten im Kollektiv finanzieren die Leistungen derjenigen, die medizinische Behandlungen benötigen. Entscheidend ist deshalb nicht, wie häufig eine einzelne Person krank war oder Rechnungen eingereicht hat. Fallen die medizinischen Leistungsausgaben im betreffenden Versichertenkollektiv dauerhaft höher aus als ursprünglich kalkuliert, kann eine Beitragsanpassung notwendig werden. Gründe dafür können beispielsweise höhere Behandlungskosten, medizinischer Fortschritt oder eine veränderte Lebenserwartung sein. Die Anpassung betrifft dann grundsätzlich das Kollektiv und nicht nur die Versicherten, die Leistungen in Anspruch genommen haben. Das heißt im konkreten Beispiel: Zwei Menschen, die zum gleichen Zeitpunkt, im gleichen Alter, mit vergleichbarem Gesundheitszustand denselben Tarif abgeschlossen haben, werden daher nicht allein deshalb unterschiedliche Tarifbeiträge zahlen, weil einer von ihnen häufiger krank wird. Eine spätere Erkrankung führt also nicht zu einer persönlichen Beitragserhöhung. Umgekehrt schützt Leistungsfreiheit nicht vor einer allgemeinen Beitragsanpassung.
Wird eine Beitragsanpassung durch die Veränderung der Leistungsausgaben oder der Lebenserwartung ausgelöst, müssen bei der Neukalkulation auch weitere Faktoren, die Einfluss auf die Prämienhöhe haben, überprüft werden. Beispielsweise führt eine Absenkung des Rechnungszinses zu einer Finanzierungslücke bei den Alterungsrückstellungen, die durch höhere Beiträge aufgefüllt werden muss.
Des Weiteren wird bei der durch die Abweichung ausgelösten Neukalkulation immer die aktuelle Sterbetafel der PKV, die die Entwicklung bei der Lebenserwartung (ermittelt aus den „Sterbewahrscheinlichkeiten") widerspiegelt, herangezogen.
Um stärkere Beitragserhöhungen nicht in jedem Fall an unsere Mitglieder in vollem Umfang weitergeben zu müssen, werden Mittel aus der Rückstellung für Beitragsrückerstattung eingesetzt.
Es sind die gesetzlichen Vorgaben, die dies nicht erlauben. Wie oben dargestellt, ist eine Beitragsanpassung nur dann möglich, wenn bei der jährlichen Prüfung die vorgegebenen Schwellenwerte über‑ oder unterschritten werden.
So kann es auch dazu kommen, dass es zwar über mehrere Jahre Steigerungen gibt, diese aber insgesamt noch nicht „ausreichen“, um eine Beitragsanpassung auszulösen, da sie den festgelegten Schwellenwert nicht über‑ oder unterschreiten. Wird der Schwellenwert schließlich über‑ oder unterschritten, müssen bei der Neukalkulation neben den Versicherungsleistungen und ggf. den Sterbewahrscheinlichkeiten auch alle weiteren Faktoren, die die Prämienhöhe beeinflussen, überprüft und ggf. an die Entwicklung seit der letzten Kalkulation angepasst werden.
Durch dieses gesetzlich vorgegebene Prinzip der nachholenden Beitragsanpassung kann unvermittelt ein abrupter Anstieg der Beiträge erfolgen.
Finanzierbarkeit im Alter
Prognosen über die zukünftige Entwicklung von Krankenversicherungsbeiträgen sind grundsätzlich mit Unsicherheiten verbunden. Sowohl in der gesetzlichen als auch in der privaten Krankenversicherung können sich Beiträge im Zeitablauf verändern. Ursache hierfür sind unter anderem steigende Gesundheitsausgaben, medizinischer Fortschritt und die demografische Entwicklung.
Der Gesetzgeber fordert, dass alle versicherten Personen ab 55 Jahren bei einer Beitragsanpassung mit Erhöhung der Beiträge Vorschläge für alternative Tarife mit niedrigerem Beitrag erhalten. Diese Vorschläge können Ihre individuelle Situation allerdings nicht berücksichtigen. Wir empfehlen daher eine individuelle fachliche Beratung, um sich mit den möglichen Auswirkungen (z. B. Leistungseinschränkungen oder geänderte Selbstbehalte) vertraut zu machen.
Wir sind gesetzlich dazu verpflichtet, Versicherte, die das 60. Lebensjahr vollendet haben, bei einer Beitragserhöhung – sofern die Zugangsvoraussetzungen gegeben sind - auf die Möglichkeit eines Wechsels in den Standardtarif und/oder in den Basistarif hinzuweisen.
Der Beitrag des Tarifs VT beträgt immer 10 % der Beiträge der substitutiven ambulanten und stationären Vollversicherungstarife und des substitutiven Zahnergänzungstarifs. Dies gilt ebenfalls für Beihilfe-Versicherte. Bei jeder Anpassung der Beiträge bei den genannten Tarifen muss sich daher auch der Beitrag für den Tarif VT entsprechend verändern. Der Beitrag wird mit den Tarifen der Männer, Frauen bzw. Erwachsenen erstmals mit Beginn des Kalenderjahres erhoben, das auf die Vollendung des 21. Lebensjahres der/des Versicherten folgt. Die Beitragszahlung für den Tarif VT endet mit Ablauf des Kalenderjahres, in dem die/der Versicherte das 60. Lebensjahr vollendet. Das im Tarif VT angesammelte Kapital wird inklusive Verzinsung ab Vollendung des 65. Lebensjahres zur Verstetigung des Beitrags eingesetzt. Die Regelungen für den Tarif VT sind gesetzlich vorgegeben und finden sich im Versicherungsaufsichtsgesetz (VAG), § 149.
Alterungsrückstellungen
Die Beiträge in der PKV werden individuell berechnet. Im Gegensatz zur GKV richtet sich der Beitrag in der PKV nicht nach dem Einkommen, sondern nach individuellen und persönlichen Merkmalen. Diese sind
Alter bei Abschluss: Je jünger der Versicherte bei Abschluss der PKV ist, desto niedriger ist in der Regel der Beitrag. Das liegt daran, dass jüngere Menschen statistisch gesehen gesünder sind und weniger Leistungen in Anspruch nehmen. Des Weiteren haben jüngere Versicherte länger die Möglichkeit, durch Alterungsrückstellungen für das Alter vorzusorgen.
Gewählter Versicherungsschutz: Der Umfang der gewählten Leistungen hat einen direkten Einfluss auf die Höhe des Beitrags. Dazu gehören z. B. die Höhe der Erstattung für Zahnersatz, Wahlleistungen im Krankenhaus (z. B. Ein- oder Zweibettzimmer) und ambulante Leistungen. Auch die Wahl einer höheren Selbstbeteiligung führt zu einem niedrigeren Beitrag.
Gesundheitszustand: Vor Abschluss einer privaten Krankenversicherung wird in der Regel eine Gesundheitsprüfung durchgeführt. Diese beinhaltet Fragen zum aktuellen Gesundheitszustand und zu Vorerkrankungen. Ein guter Gesundheitszustand führt zu niedrigeren Beiträgen bei Vertragsabschluss, während Vorerkrankungen zu Risikozuschlägen führen können, die den Beitrag erhöhen.
In der privaten Krankenversicherung werden Alterungsrückstellungen gebildet, um die Beiträge im Alter stabil zu halten. Diese Rückstellungen werden über die Jahre angespart und fließen in die Beitragskalkulation ein.
Mit zunehmendem Alter werden medizinische Leistungen im Durchschnitt häufiger und kostenintensiver. Würde ein privater Krankenversicherer jedes Jahr nur die für das jeweilige Alter erwarteten Behandlungskosten berechnen, wäre der Beitrag in jungen Jahren vergleichsweise niedrig aber würde im höheren Alter stark ansteigen. Die private Krankenvollversicherung wirkt diesem Verlauf wie folgt entgegen: Der Beitrag wird von Beginn an so kalkuliert, dass in jüngeren Jahren ein Teil des Beitrags für später zurückgelegt werden kann.
Dieser Teil fließt in die Alterungsrückstellung. Die Mittel werden am Kapitalmarkt angelegt und verzinst. Solange der Beitrag höher ist als die durchschnittlich erwarteten Leistungsausgaben wächst die Alterungsrückstellung. Später kehrt sich das Verhältnis um: Die erwarteten Ausgaben liegen dann über dem Beitrag. Die zuvor aufgebaute Alterungsrückstellung wird nach gesetzlichen Regeln schrittweise eingesetzt, um diese Differenz mitzufinanzieren. Dadurch wäre der Beitragsverlauf bei unveränderten Rechnungsgrundlagen über die gesamte Versicherungsdauer konstant.
Die Alterungsrückstellung ist kein frei verfügbares Guthaben auf einem persönlichen Konto. Sie ist dem Versicherungsvertrag versicherungsmathematisch zugeordnet und dient ausschließlich dazu, das versicherte Krankheitskostenrisiko langfristig zu finanzieren und den Beitrag bei unveränderten Rechnungsgrundlagen konstant zu halten. Eine Auszahlung nach Belieben ist daher nicht möglich. Ihre Wirkung zeigt sich im Tarifbeitrag: Ohne die bereits vorhandene Rückstellung müsste für das inzwischen erreichte Alter regelmäßig ein höherer Beitrag finanziert werden, da die Leistungsausgaben mit höherem Alter steigen.
Für die substitutive Krankenversicherung, insbesondere die private Krankenvollversicherung, ist die Bildung von Alterungsrückstellungen gesetzlich vorgeschrieben.
Die Alterungsrückstellung berücksichtigt das vorhersehbare Älterwerden. Sie kann aber nicht alle zukünftigen Entwicklungen vorwegnehmen. Bei Vertragsbeginn wird mit Annahmen gerechnet, etwa zu den durchschnittlichen Behandlungskosten, zur Lebenserwartung, zur Stornowahrscheinlichkeit und zum Rechnungszins. Steigen oder sinken die tatsächlichen Leistungsausgaben oder Sterbewahrscheinlichkeiten dauerhaft stärker als kalkuliert und die Auslösenden Faktoren zeigen eine Beitragsanpassung an, muss der Tarif unter den gesetzlichen Voraussetzungen neu berechnet werden.
Gründe können zum Beispiel medizinischer Fortschritt, neue oder häufiger genutzte Behandlungsmöglichkeiten, höhere Preise im Gesundheitswesen oder weitere veränderte Rechnungsgrundlagen sein. Bei einer Beitragsanpassung werden die künftig erwarteten Beiträge und Leistungen wieder ins Gleichgewicht gebracht. Die bereits vorhandene Alterungsrückstellung wird dabei vollständig berücksichtigt. Für die künftig höheren Leistungen kann zugleich ein zusätzlicher Rückstellungsbedarf entstehen, weil in der Vergangenheit auf Basis niedrigerer Kostenerwartungen kalkuliert wurde.
Tarifwechsel und Alternativen
Derzeit erhalten viele unserer Versicherten Angebote für eine sogenannte "Tarifwechselberatung". Diese Offerten kommen jedoch nicht von der SDK, sondern häufig von Firmen, vor denen im Internet gewarnt wird.
Diese Berater werben oft mit der Aussicht auf hohe Einsparungen bei den Beiträgen und bieten gegen Bezahlung eine Beratung an. Dabei wird jedoch häufig nicht auf Ihre individuellen Bedürfnisse und den notwendigen Versicherungsschutz geachtet, was langfristig nachteilige Folgen für Sie haben könnte. Hierzu muss man wissen, dass sich das Honorar der Berater in der Regel am eingesparten Monatsbeitrag orientiert. Je höher die Ersparnis, desto höher ist ihre Vergütung. In der Vergangenheit hat dieses Geschäftsmodell unserer Erfahrung nach in manchen Fällen dazu geführt, dass Kunden durch die Tarifwechselberatung einen deutlich schlechteren Versicherungsschutz hatten als zuvor. Und das alles für oftmals viele tausend Euro Honorar. Zumal ein Wechsel zurück in den alten Tarif aus gesundheitlichen Gründen oft nicht mehr möglich war.
Aus diesem Grund möchten wir Sie darauf hinweisen, bei unaufgeforderten Anrufen oder zweifelhaften Angeboten dieser Art vorsichtig zu sein. Ein Tarifwechsel innerhalb Ihrer PKV ist Ihr gutes Recht und immer kostenlos. Dafür brauchen Sie keine teuren Berater. Wir stehen Ihnen gerne zur Verfügung, um Sie individuell zu unterstützen und gemeinsam mit Ihnen die passende Tariflösung zu finden.
Ja, Versicherte haben unter den Voraussetzungen des § 204 VVG das Recht, in andere Tarife mit gleichartigem Versicherungsschutz zu wechseln.
Das Gesetz sichert Ihnen in § 204 VVG ein Wechselrecht in andere Tarife mit gleichartigem Versicherungsschutz zu. Sie können diesen Anspruch auf einen Tarifwechsel jederzeit geltend machen. Eine Gesundheitsprüfung wird nur dann durchgeführt, wenn der neue Tarif bessere Leistungen anbietet als Ihr bisheriger. Dadurch können neue Risikozuschläge oder Leistungsausschlüsse auch lediglich für diese besseren Leistungen festgelegt werden.
Sie können Ihre versicherten Leistungen anpassen oder in einen anderen Tarif wechseln. Um nach der Reduzierung Ihres Versicherungsumfanges dennoch gut versorgt zu sein, beraten wir Sie gerne darüber welche beitragsreduzierenden Maßnahmen Sie ergreifen können oder welche günstigen Tarife ihnen noch offenstehen.
Kündigung und Widerruf
Bei einer Beitragserhöhung steht Ihnen unter den gesetzlichen Voraussetzungen ein außerordentliches Kündigungsrecht nach § 205 Abs. 4 VVG zu.
Sie können dieses Recht innerhalb von zwei Monaten nach Zugang der Änderungsmitteilung zum Wirksamwerden der Beitragsanpassung ausüben. Für die Einhaltung dieser Frist ist der Zugang der vollständigen Kündigungserklärung und ggf. notwendiger Nachweise maßgeblich.
Bitte beachten Sie: Eine Kündigung kann erhebliche Auswirkungen auf Ihren Krankenversicherungsschutz haben. Deshalb empfehlen wir, vor einer Kündigung die individuellen Folgen sorgfältig zu prüfen und sich beraten zu lassen. Deshalb empfehlen wir Ihnen, vor einer Kündigung in jedem Fall mit uns, Ihrer Fachberaterin oder Ihrem Fachberater zu sprechen.
Sie können Ihren Vertrag innerhalb von zwei Monaten nach Zugang der Änderungsmitteilung zum Wirksamwerden der Beitragsanpassung außerordentlich kündigen. Für die Einhaltung dieser Frist ist der Zugang der vollständigen Kündigungserklärung (inkl. Bestätigung jeder von der Kündigung betroffenen volljährigen Person, Kenntnis von der Kündigung zu haben) und ggf. notwendiger Nachweise maßgeblich.
Ja, wenn sich die Beiträge durch das Erreichen der nächsten Alters-/Beitragsgruppe erhöhen, steht dem Versicherungsnehmer nach § 205 Abs. 3 VVG für die von der Anpassung betroffenen Personen ein außerordentliches Kündigungsrecht zu. Das Kündigungsrecht bezieht sich auf den von der Änderung betroffenen Vertragsteil einer versicherten Person sowie auf die Tarife dieser Person, die denselben AVB unterliegen. Sie können dieses Recht innerhalb von zwei Monaten nach der Änderung zum Zeitpunkt ihres Wirksamwerdens ausüben, wenn sich die Prämie durch die Änderung erhöht. Für die Einhaltung dieser Frist ist der Zugang der vollständigen Kündigungserklärung und ggf. notwendiger Nachweise maßgeblich.
Nein, für eine Beitragsanpassung sieht das Gesetz kein allgemeines Widerspruchsrecht vor.
Informationen zum Arbeitgeberzuschuss
Arbeitnehmerinnen und Arbeitnehmer erhalten unter den gesetzlichen Voraussetzungen einen Arbeitgeberzuschuss zu ihrer privaten Kranken- und Pflegepflichtversicherung. Dieser Zuschuss entspricht grundsätzlich der Hälfte der zuschussfähigen Kranken- und Pflegepflichtversicherungsbeiträge und ist begrenzt auf die Hälfte des Höchstbeitrags in GKV und SPV.
Arbeitgeberzuschuss 2027 (voraussichtlich):
- Krankenversicherung: 557,81
- Pflegepflichtversicherung: 114,75 €
Bei Verträgen, die über Ihren Arbeitgeber laufen oder arbeitgeberfinanziert sind, gelten teilweise gesonderte Abläufe. Bitte wenden Sie sich hierzu direkt an Ihre Personalabteilung oder an uns – wir klären das gerne gemeinsam mit Ihnen.
Seit dem Kalenderjahr 2026 findet die Meldung der elektronischen Lohnsteuerabzugsmerkmale (ELStAM) zwischen den Unternehmen der PKV, der Finanzverwaltung und den Arbeitgebern / Dienstherren in elektronischer Form statt. Diese Meldung beinhaltet die zuschussfähigen Beiträge nach § 257 SGB V, § 61 SGB XI und die steuerlich berücksichtigungsfähigen Beiträge nach § 10 EStG und ersetzt die bisherigen Arbeitgeberbescheinigungen. Diese elektronisch an die Finanzverwaltung übermittelten Daten können ab Dezember vom Arbeitgeber dort abgerufen werden. Über die von uns übermittelten Daten erhalten Sie bis Anfang Dezember unaufgefordert eine Information.
Wichtige Informationen rund um die Beitragszahlung
Zahlen Sie per SEPA-Lastschrift, müssen Sie nichts weiter tun: Wir ziehen den angepassten Betrag automatisch zum genannten Stichtag ein. Zahlen Sie dagegen per Dauerauftrag, müssen Sie den Betrag selbst rechtzeitig bei Ihrer Bank anpassen. – sonst kann es zu einem Zahlungsrückstand kommen.
Haben Sie eine jährliche Beitragszahlung vereinbart, werden Sie voraussichtlich am 08.12.2026 über die Höhe Ihres Jahresbeitrags 2027 schriftlich informiert.
Sie wünschen eine Beitragsvorauszahlung und teilen uns Ihr Anliegen vor dem 24.11.2026 mit? Dann erhalten Sie Ende November ein Schreiben mit allen wichtigen Informationen.
Folgendes ist zu beachten:
• Die Beitragsvorauszahlung des Jahresbeitrags für das Folgejahr ist ab Ende November möglich.
• Der Jahresbeitrag muss vor dem 22.12.2026 eingegangen sein.
• Die Vorauszahlung ist ausschließlich in Höhe des vollen Jahresbeitrags für das Folgejahr abzüglich des Rabattes für Jahreszahlung möglich.
Wünschen Sie schriftliche Informationen zur Beitragsvorauszahlung und erfolgt Ihre Mitteilung erst am 24.11.2026 oder später, schreiben Sie uns gerne eine E-Mail an: vorauszahlung@sdk.de
Damit Sie unser Schreiben rechtzeitig erhalten, sollte uns Ihre Anfrage spätestens am 13.12.2026 vorliegen.
Die Information über die an das Bundeszentralamt für Steuern übermittelten Beiträge für das Kalenderjahr 2026 senden wir Ihnen im Februar 2027 automatisch zu.
Kostenmanagement der SDK
Die Gesetzgebung erlaubt dies nicht. Es dürfen nur risikogerechte Prämien kalkuliert werden. Das bedeutet, dass die Prämien nicht einfach erhöht werden dürfen um Gewinne zu erzielen. Die PKV darf vertraglich vereinbarte Leistungen nicht im Nachhinein kürzen. Somit muss die Kalkulation an die Realität der Leistungsentwicklung angepasst werden, sobald der auslösende Faktor anspringt. Die Anpassung der Beiträge hat somit nicht das Ziel, Gewinne zu steigern, sondern langfristig die hochwertige Gesundheitsversorgung der Versicherten im jeweiligen Tarif sicherzustellen.
Der medizinische Fortschritt und die Ausgabenerhöhungen im Gesundheitswesen müssen von allen privaten Krankenversicherern berücksichtigt werden. Eine Beitragsanpassung ist in der PKV-Branche langfristig nicht vermeidbar. Somit werden auch Kunden von anderen privaten Krankenversicherern eine Beitragsanpassung erhalten. Unter Umständen passen andere private Krankenversicherer ihre Beiträge zu einem späteren Zeitpunkt an. Aufgrund der beständig steigenden Kosten im Gesundheitswesen führt kein Weg an einer Beitragsanpassung vorbei.
Die SDK wirkt hohen Beitragsanpassungen durch den Einsatz von Überschussmitteln entgegen. Da alle im Rahmen der Kalkulation der Beiträge getroffenen Annahmen mit Sicherheiten zu versehen sind, entstehen laufend Überschüsse, an denen die Versicherten mit mindestens 80 Prozent zu beteiligen sind. Die SDK führt die Überschüsse einer Rückstellung für Beitragsrückerstattung (RfB) zu. Aus dieser RfB werden anlassbezogen Mittel, um Beitragsanpassungen zumindest teilweise oder dauerhaft auszufinanzieren (zu „limitieren“). Die Rückstellung (RfB) hat kollektiven Charakter, sie ist also nicht einzelnen Versicherten zugeordnet. Entscheidungen über Entnahmen aus der RfB kann die SDK nur mit Zustimmung eines unabhängigen mathematischen Treuhänders treffen. Er muss ein besonderes Augenmerk darauf richten, dass die prozentualen und absoluten Prämiensteigerungen für die älteren Versicherten zumutbar sind.
GKV und PKV
Steigen die Ausgaben im Gesundheitswesen stärker als die Einnahmen, können die gesetzlichen Krankenkassen ihre individuellen Zusatzbeiträge anheben. Außerdem wird die Beitragsbemessungsgrenze jährlich entsprechend der allgemeinen Lohnentwicklung angepasst, wodurch sich für Versicherte mit Einkommen oberhalb dieser Grenze höhere Beiträge ergeben können. Im Jahr 2027 erfolgte zusätzlich eine gesetzliche Sonderanhebung der Beitragsbemessungsgrenze um 300 Euro monatlich, wodurch insbesondere Versicherte mit höheren Einkommen stärker belastet werden.
Die PKV bietet gegenüber der GKV eine Reihe von Vorteilen:
Freie Tarifwahl: In der PKV können die Versicherten ihren Versicherungsschutz weitgehend selbst bestimmen. Sie können festlegen, welche Leistungen ihnen wichtig sind, zum Beispiel Chefarztbehandlung, Einbettzimmer im Krankenhaus, alternative Heilmethoden oder umfangreiche Zahnleistungen.
Beiträge: Die Beiträge in der PKV richten sich nach dem individuellen Risiko (Alter und Gesundheitszustand bei Versicherungsbeginn) und dem gewählten Leistungsumfang. Im Vergleich zur GKV liegen die Beiträge in der PKV häufig unter dem Höchstbeitrag der GKV. Insbesondere junge und gesunde Personen können in der Regel von niedrigeren Beiträgen profitieren. Zudem sind die Beiträge einkommensunabhängig.
Umfangreiche Leistungen: Während der Leistungsumfang für gesetzlich Versicherte durch den Gesetzgeber festgelegt und damit häufig begrenzt ist, bietet die PKV häufig umfangreichere Leistungen. Dazu gehören beispielsweise innovative Behandlungsmethoden, Zusatzleistungen wie privatärztliche Behandlung etc.
Zugang zu Fachärzten und schnellere Terminvergabe: PKV-Versicherte erhalten meist schneller einen Termin beim Facharzt und haben Zugang zu Spezialisten. Auch im Krankenhaus profitieren PKV-Patienten oft von besseren Leistungen wie der Behandlung durch den Chefarzt oder der komfortablen Unterbringung im Einbettzimmer.
Beitragsrückerstattung: Die PKV bietet oftmals eine Beitragsrückerstattung an, wenn im Kalenderjahr keine Leistungen in Anspruch genommen werden. Das kann einen erheblichen finanziellen Vorteil bedeuten und den Jahresbeitrag senken.
Vertragliche Sicherheit: Einmal vereinbarte Leistungen können in der PKV nicht einfach gestrichen oder gekürzt werden. Das bietet langfristige Sicherheit, dass der vereinbarte Versicherungsschutz erhalten bleibt.
In der GKV werden die Beiträge einkommensabhängig erhoben. In der PKV richtet sich die Beitragshöhe bei Versicherungsbeginn nach dem Alter, dem Gesundheitszustand sowie dem gewählten Leistungsumfang. Arbeitnehmer, die freiwillig in der gesetzlichen Krankenversicherung versichert sind, zahlen den Höchstbeitrag. Dieser beträgt im Jahr 2027 1115,62 Euro monatlich für die gesetzliche Krankenversicherung und 286,87 EUR für kinderlose Personen in der sozialen Pflegepflichtversicherung (SPV); für Personen mit einem Kind beträgt der Höchstbeitrag in der SPV 229,50 EUR monatlich.
Sowohl in der GKV als auch in der PKV beteiligt sich der Arbeitgeber an den Beiträgen zur Kranken- und Pflegeversicherung. Für gesetzlich versicherte Arbeitnehmer trägt der Arbeitgeber grundsätzlich die Hälfte der Beiträge zur Krankenversicherung sowie die Hälfte des Pflegeversicherungsbeitrags. Der Zuschlag für kinderlose Mitglieder der SPV in Höhe von 0,9% wird jedoch ausschließlich vom Arbeitnehmer finanziert und vom Arbeitgeber nicht bezuschusst.
Für privat krankenversicherte Arbeitnehmer übernimmt der Arbeitgeber die Hälfte des zuschussfähigen PKV-Beitrags, jedoch maximal den gesetzlichen Höchstzuschuss. Der monatliche Arbeitgeberzuschuss beträgt ab dem 01.01.2027 bis zu 557,81 Euro für die Krankenversicherung und bis zu 114,75 Euro für die private Pflegepflichtversicherung.
Aufgrund der steigenden Kosten im Gesundheitswesen durch den medizinischen Fortschritt und die zunehmende Inanspruchnahme von Leistungen sind sowohl die GKV als auch die PKV gezwungen, ihre Beiträge regelmäßig anzupassen. Die Beitragssteigerungen verlaufen ähnlich: In den letzten 20 Jahren stiegen die Beiträge in der GKV um durchschnittlich 5,3 Prozent und in der PKV um 5,1 Prozent.
Eine Rückkehr in die GKV ist unter bestimmten Voraussetzungen möglich. Die Möglichkeiten hängen von verschiedenen Faktoren wie Alter, Einkommen und beruflicher Situation ab.
Die wichtigsten Möglichkeiten sind:
1. Einkommen unterhalb der Jahresarbeitsentgeltgrenze (JAEG): Arbeitnehmer, deren Einkommen unter die Jahresarbeitsentgeltgrenze fällt, müssen in die GKV zurückkehren. In diesem Fall wird der Arbeitnehmer wieder versicherungspflichtig. Die Jahresarbeitsentgeltgrenze beträgt ab dem 01.01.2027 voraussichtlich 84.150 Euro pro Jahr. Für Arbeitnehmer die bereits zum 31.12.2002 bzw. 31.12.2026 privat versichert waren gelten gesonderte Entgeltgrenzen.
2. Wechsel in ein sozialversicherungspflichtiges Beschäftigungsverhältnis: Wechselt eine Person aus einer selbstständigen Tätigkeit oder einem Beamtenverhältnis in eine sozialversicherungspflichtige Beschäftigung mit einem Einkommen unterhalb der JAEG, wird sie ebenfalls wieder versicherungspflichtig und muss in die GKV zurückkehren.
3. Arbeitslosigkeit: Wer arbeitslos wird und Arbeitslosengeld bezieht, wird in der Regel wieder versicherungspflichtig und muss in die GKV zurückkehren oder kann sich unter bestimmten Voraussetzungen von der Versicherungspflicht befreien lassen, um in der PKV bleiben zu können.
4. Alter über 55 Jahren: Personen, die das 55. Lebensjahr vollendet haben, werden grundsätzlich nicht mehr versicherungspflichtig in der gesetzlichen Krankenversicherung, wenn sie in den letzten fünf Jahren vor Eintritt der Versicherungspflicht nicht gesetzlich krankenversichert waren und in diesem Zeitraum überwiegend versicherungsfrei, von der Versicherungspflicht befreit oder hauptberuflich selbstständig tätig waren.
5. Studenten: Wenn privat versicherte Studenten nach dem Studium eine Beschäftigung aufnehmen und ihr Einkommen unter der JAEG liegt, müssen sie in die GKV zurückkehren.
Bitte beachten Sie: Vor einem Wechsel sollte man sich umfassend beraten lassen, da die Entscheidung gegen die private Krankenversicherung oft langfristige finanzielle Auswirkungen hat.
Pflegepflichtversicherung, Standard- und Basistarif
Für die Pflegepflichtversicherung, den Standard- und Basistarif gelten Höchstbeiträge. Diese sind an die soziale Pflegeversicherung bzw. die gesetzliche Krankenversicherung gekoppelt. Ergeben sich hier durch eine Anpassung der Beitragsbemessungsgrenze, des Beitragssatzes oder eines Zusatzbeitrags neue Höchstbeiträge, wirkt sich dies auch auf die bei uns bestehenden Tarife aus. Der ausgewiesene Höchstbeitrag für den Basistarif ist vorläufig und vom Gesetzgeber noch endgültig festzulegen.
Wie dargestellt sind die geltenden Höchstbeiträge der Pflegepflichtversicherung, des Standard- und des Basistarifs an die soziale Pflegeversicherung bzw. die gesetzliche Krankenversicherung gekoppelt. Erfahrungsgemäß kommt es nahezu jährlich zu einer Anpassung der Beitragsbemessungsgrenze durch den Gesetzgeber, weniger häufig zu Anpassungen bei den Beitragssätzen oder des Zusatzbeitragssatzes. Bei jeder künftigen Änderung eines dieser beitragsbestimmenden Faktoren werden auch die Höchstbeiträge in diesen Tarifen entsprechend angepasst.
Fachbegriffe einfach erklärt
Wir wollen, dass Sie uns verstehen. An einigen Stellen sind feststehende Versicherungsbegriffe allerdings unumgänglich. Um zu vermeiden, dass durch Begriffserläuterungen direkt im Text die Lesefreundlichkeit leidet, haben wir Ihnen die wichtigsten Begrifflichkeiten zum Nachlesen zusammengestellt.

Die Alterungsrückstellung stellt eine Rückstellung zur Finanzierung steigender Gesundheitsausgaben im Alter dar. Beiträge in der PKV dürfen nicht wegen der im Alter zunehmenden Inanspruchnahme von Versicherungsleistungen steigen. Um dieser rechtlichen Verpflichtung nachzukommen wird für die Versichertengemeinschaft eine Alterungsrückstellung gebildet. Bei Vertragsbeginn liegt der Beitrag über dem eigentlich erforderlichen Risikobeitrag. Die Differenz dient zur Bildung der Alterungsrückstellung. Wenn mit zunehmendem Alter der Risikobeitrag zur Deckung der Versicherungsleistungen nicht mehr reicht, werden die fehlenden Beitragsteile der Alterungsrückstellung entnommen.
Der brancheneinheitliche Basistarif wurde zum 1. Januar 2009 eingeführt. Er hat eine soziale Schutzfunktion in der PKV und wird von allen Mitgliedsunternehmen des PKV-Verbands einheitlich angeboten. Er stellt eine Grundversorgung im Krankheitsfall sicher und ist mit den Pflichtleistungen der GKV vergleichbar. Der Beitrag ist auf den Höchstbeitrag der GKV begrenzt.
Die Beitragsbemessungsgrenze der GKV gibt an, bis zu welcher Höhe das Einkommen gesetzlich Versicherter für die Berechnung ihres Krankenversicherungsbeitrags berücksichtigt wird. Die Beitragsbemessungsgrenze wird jährlich entsprechend der durchschnittlichen Lohn‑ und Gehaltsentwicklung angepasst. Aus der Beitragsbemessungsgrenze und dem allgemeinen Beitragssatz der GKV errechnet sich der Höchstbeitrag der GKV.
Beitragssatz bezeichnet in der GKV den prozentualen Anteil am Einkommen, der von ihren beitragspflichtigen Mitgliedern an die Krankenkassen abgeführt wird. Der Beitragssatz in der GKV besteht aus einem allgemeinen Beitragssatz, der für alle Mitglieder der GKV gilt. Zusätzlich kann jede GKV einen individuellen Zusatzbeitrag erheben, um ihren Finanzbedarf zu decken.
Weiterführende Informationen des PKV-Verbands
Die nachfolgenden Links verweisen auf externe Inhalte des Verbands der Privaten Krankenversicherung, die zusätzliche Informationen zu den Hintergründen von Beitragsanpassungen bieten.
Sind bei Ihnen noch Fragen zur Beitragsanpassung offen?
Unsere SDK App
Digital. Einfach. Ausgezeichnet.
Unsere SDK App
Digital. Einfach. Ausgezeichnet.
Alle Infos und Services immer griffbereit – direkt auf Ihrem Smartphone. Jetzt registrieren und alle Vorteile nutzen.