Mythen vs. Fakten: Ist die PKV im Alter unbezahlbar?
Die Aussage, dass die PKV im Alter unbezahlbar wird, gehört zu den häufigsten Vorurteilen rund um die private Krankenversicherung. Tatsächlich können Beiträge im Laufe der Zeit steigen. Gleichzeitig sorgen Alterungsrückstellungen, gesetzliche Vorgaben und zusätzliche Vorsorgemöglichkeiten dafür, dass viele Versicherte ihre Gesundheitskosten auch im Ruhestand planbar halten können.
Lesedauer: 7 Min.
Inhalt
Kurz gesagt: Nein, pauschal lässt sich das nicht behaupten.
Der Mythos die PKV sei im Alter unbezahlbar, hält sich seit Jahren hartnäckig. Häufig entstehen diese Sorgen durch Berichte über einzelne Versicherte mit hohen Beiträgen im Rentenalter. Solche Beispiele bilden jedoch nicht automatisch die Situation der Mehrheit aller Privatversicherten ab.
Wichtig ist: Die private Krankenversicherung verfügt über verschiedene Mechanismen, die ausdrücklich darauf ausgerichtet sind, Beitragssteigerungen im Alter zu begrenzen.
Warum kommt es zu Beitragsanpassungen?
Eine häufige Fehlannahme ist, dass der PKV-Beitrag im Alter automatisch steigt.
Tatsächlich erfolgen PKV-Beitragsanpassungen nur dann, wenn die tatsächlichen Gesundheitskosten dauerhaft von den ursprünglich kalkulierten Annahmen abweichen. Grundlage hierfür sind gesetzliche Vorgaben im Versicherungsaufsichts- und Versicherungsvertragsrecht.
Gründe für eine PKV-Beitragserhöhung im Alter beziehungsweise im Vertragsverlauf können sein:
- medizinischer Fortschritt,
- steigende Behandlungskosten,
- neue Diagnose- und Therapiemöglichkeiten,
- höhere Lebenserwartung,
- veränderte Ausgabenstrukturen im Gesundheitswesen.
Diese Entwicklungen betreffen nicht nur die PKV, sondern das gesamte Gesundheitssystem.
Welche 3 Faktoren beeinflussen die Kosten im Alter?
- Tarifwahl: Die Tarifentscheidung hat großen Einfluss auf die langfristige Kostenentwicklung. Besonders preisorientierte Einsteigertarife können andere Entwicklungen aufweisen als etablierte Tarife mit umfassenderen Leistungen und langfristiger Beitragskalkulation.
- Eintrittsalter: Wer früher in die private Krankenversicherung eintritt, kann länger Alterungsrückstellungen aufbauen. Dies kann sich positiv auf die spätere Beitragsentwicklung auswirken.
- Leistungsniveau: Der gewählte Leistungsumfang beeinflusst die Beitragshöhe unmittelbar. Tarife mit umfangreichen Leistungen verursachen in der Regel höhere Beiträge als Tarife mit höherer Selbstbeteiligung oder eingeschränkten Zusatzleistungen.
Welche Möglichkeiten gibt es zur Beitragsreduzierung?
Keine Frage: Medizinischer Fortschritt und steigende Lebenserwartung sind erfreuliche Entwicklungen. Gleichzeitig führen sie dazu, dass die Gesundheitsausgaben langfristig steigen. Deshalb sind Beitragsanpassungen grundsätzlich weder ungewöhnlich noch ausschließlich auf die PKV beschränkt.
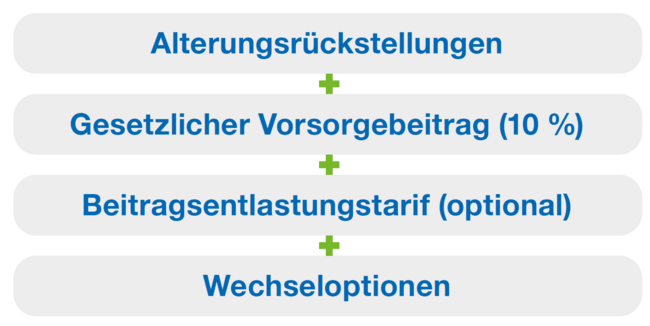
Bei der privaten Krankenversicherung der SDK gibt es 4 Instrumente, die dabei helfen können, Beiträge langfristig bezahlbar zu halten: Alterungsrückstellungen + gesetzlicher Vorsorgebeitrag (10 %) + Beitragsentlastungstarif + Wechseloptionen
- Alterungsrückstellungen: sind finanzielle Reserven, die Privatversicherte bereits ab Tarifbeginn aufbauen. Ein Teil des Beitrags wird angespart und verzinslich angelegt. Dieses Kapital wird später genutzt, um steigende Gesundheitskosten im Alter auszugleichen. Dadurch soll die Beitragsentwicklung langfristig stabilisiert werden.
- Gesetzlicher Vorsorgebeitrag (10 %): Zusätzlich schreibt der Gesetzgeber einen Zuschlag von 10 Prozent auf bestimmte PKV-Tarife vor. Dieser Zuschlag wird bis zum 60. Lebensjahr erhoben und dient ausschließlich der späteren Beitragsentlastung. Die aufgebauten Mittel werden ab dem 65. Lebensjahr eingesetzt, um Beitragssteigerungen zu begrenzen.
- Beitragsentlastungstarif: Mit diesem Vorsorgebaustein der SDK sammelst du zusätzliches Kapital an, das ab dem Alter von 65 Jahren zur dauerhaften Beitragssenkung eingesetzt wird.
Die Vorteile: dauerhafte Entlastung des PKV-Beitrags im Alter; attraktive steuerliche Behandlung; mögliche Beteiligung des Arbeitgebers, sofern der maximale Arbeitgeberzuschuss noch nicht ausgeschöpft ist; planbare Senkung der späteren Gesundheitskosten. Ein Beitragsentlastungstarif kann daher ein sinnvoller Baustein sein, um den späteren PKV-im Alter aktiv mitzugestalten. - Wechseloptionen: Wer seinen PKV-Beitrag senken möchte, kann unter bestimmten Voraussetzungen Anpassungen innerhalb seines Versicherungsschutzes vornehmen. Bei der privaten Krankenversicherung der SDK bestehen beispielsweise folgende Optionen: Anpassung der tariflichen Selbstbeteiligung, ohne den versicherten Leistungsumfang zu ändern oder Wechsel in einen niedrigeren Versicherungsschutz durch das flexible Baukasten-Tarifsystem der SDK.
Welche gesetzlichen Auffanglösungen gibt es?
Ein Aspekt wird in der Diskussion häufig übersehen: Die private Krankenversicherung verfügt über gesetzlich vorgesehene Sicherheitsmechanismen.
Basistarif und Standardtarif
Wer im Alter finanzielle Schwierigkeiten hat, kann unter bestimmten Voraussetzungen auf gesetzlich geregelte Tariflösungen zurückgreifen. Dazu gehören insbesondere:
- der Basistarif und
- der Standardtarif für bestimmte langjährig privat Versicherte (bereits vor dem 1.1.2009 privat krankenversichert).
Diese Tarife dienen dazu, die gesundheitliche Absicherung auch in schwierigen finanziellen Situationen aufrechtzuerhalten. Sie stellen zusätzliche Sicherheitsnetze innerhalb der PKV dar.
PKV vs. GKV im Alter – ein fairer Vergleich
Beiträge
Die Diskussion um PKV vs. GKV im Alter wird häufig ausschließlich auf die Beitragshöhe reduziert. In der gesetzlichen Krankenversicherung orientieren sich die Beiträge grundsätzlich am Einkommen. In der privaten Krankenversicherung hängen sie dagegen von Faktoren wie Eintrittsalter, Tarif und Leistungsumfang ab. Wer eine gesetzliche Rente bezieht, kann unter bestimmten Voraussetzungen einen Zuschuss der gesetzlichen Rentenversicherung zur privaten Krankenversicherung erhalten. Dieser beträgt aktuell 8,75 % (Stand 2026) aus der gesetzlichen Bruttorente.
Leistungen
Bei der PKV sind die versicherten Leistungen vertraglich vereinbart. Der Leistungsumfang der gesetzlichen Krankenversicherung wird dagegen durch den Gesetzgeber festgelegt und kann sich im Zeitverlauf verändern. Deshalb sollte bei einem Vergleich nicht allein die Beitragshöhe betrachtet werden, sondern auch der jeweilige Leistungsumfang.
Zuschüsse während Berufsleben und Rente
Während des Berufslebens beteiligt sich bei Angestellten der Arbeitgeber an den Beiträgen zur privaten Krankenversicherung. Im Rentenalter kann bei Vorliegen der Voraussetzungen ein Zuschuss der gesetzlichen Rentenversicherung hinzukommen. Dieser beträgt 8,75 % (Stand 2026) der gesetzlichen Bruttorente und darf 50 % des PKV-Beitrags nicht übersteigen. Im Unterschied dazu müssen freiwillig gesetzlich versicherte Rentner nicht nur auf ihre gesetzlichen Renteneinkünfte, sondern auch auf weitere beitragspflichtige Einnahmen wie Kapitalerträge oder Mieteinnahmen Kranken- und Pflegeversicherungsbeiträge entrichten. In der privaten Krankenversicherung sind solche Einkünfte für die Beitragsberechnung hingegen nicht relevant
Fazit
Die Aussage, dass die PKV im Alter unbezahlbar wird, hält einer sachlichen Betrachtung nicht stand.
Zwar sind steigende PKV-Beiträge und PKV-Beitragsanpassungen grundsätzlich möglich. Gleichzeitig existieren aber zahlreiche Instrumente, um die finanzielle Belastung langfristig zu begrenzen. Dazu zählen Altersrückstellungen PKV, der gesetzliche Vorsorgezuschlag, Beitragsentlastungstarife, Tarifwechseloptionen sowie gesetzlich vorgesehene Auffanglösungen wie Basistarif und Standardtarif.
Entscheidend sind eine passende Tarifwahl, frühzeitige Vorsorge und die Nutzung vorhandener Gestaltungsmöglichkeiten.
Die private Krankenversicherung der SDK
Sichere deine Gesundheit jetzt beim Fairness-Sieger ab.
FAQ
Nein. Der Beitrag steigt nicht allein wegen des Alters. Die Beiträge in der privaten Krankenversicherung müssen einmal jährlich überprüft werden. Beitragsanpassungen sind nur unter bestimmten Voraussetzungen wie z.B. Kostensteigerungen im Gesundheitswesen zulässig.
Jede Beitragsanpassung bedarf zudem der Zustimmung eines unabhängigen mathematischen Treuhänders. Dadurch wird sichergestellt, dass die Anpassung nach den gesetzlichen Vorgaben erfolgt. Die rechtlichen Grundlagen hierfür finden sich insbesondere in § 155 Versicherungsaufsichtsgesetz (VAG).
Steigende Gesundheitskosten, medizinischer Fortschritt und eine höhere Lebenserwartung können zu Beitragsanpassungen führen.
Dabei handelt es sich um finanzielle Rücklagen, die während der Versicherungszeit aufgebaut werden und dann für die mit dem Alter steigenden Gesundheitskosten verwendet werden.
Ja. Mögliche Wege sind Tarifwechsel, Anpassungen der Selbstbeteiligung oder ein Beitragsentlastungstarif.
Bundesministerium für Gesundheit (2026). Private Krankenversicherung (PKV). Bundesministerium für Gesundheit. Abgerufen am 29.10.2026 von https://www.bundesgesundheitsministerium.de/private-krankenversicherung
Bundesministerium für Gesundheit (2026). Basistarif in der privaten Krankenversicherung. Bundesministerium für Gesundheit. Abgerufen am 29.10.2026 von https://www.bundesgesundheitsministerium.de/service/begriffe-von-a-z/b/basistarif-in-der-privaten-krankenversicherung
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) (2026). Krankenversicherung. BaFin. Abgerufen am 29.10.2026 von https://www.bafin.de/DE/Verbraucher/Versicherung/Krankenversicherung/krankenversicherung_node.html
Stiftung Warentest (2025). Private Krankenversicherung: Worauf Versicherte achten sollten. Stiftung Warentest. Abgerufen am 29.10.2026 von https://www.test.de/private-krankenversicherung
Deutsche Rentenversicherung (2026). Zuschuss zur Krankenversicherung für Rentner. Deutsche Rentenversicherung. Abgerufen am 29.10.2026 von https://www.deutsche-rentenversicherung.de
Verbraucherzentrale Bundesverband (2025). Private Krankenversicherung im Alter. Verbraucherzentrale. Abgerufen am 29.10.2026 von https://www.verbraucherzentrale.de
Stand 11.11.2026, mit KI-Unterstützung erstellt